Оподаткування авіакомпаній: нові кримінальні провадження на основі змін у трактуванні лізингу та роялті
Результати документальних перевірок, проведених Державною податковою службою, мають стати важливим аргументом у розслідуванні кримінальних справ, пов’язаних із авіакомпаніями, яких підозрюють у несплаті податків на міжнародний лізинг повітряних суден. Нехтування висновками ДПС без появи нових даних може поставити під сумнів обґрунтованість судового переслідування. Таку думку висловив адвокат Ігор Куликов.
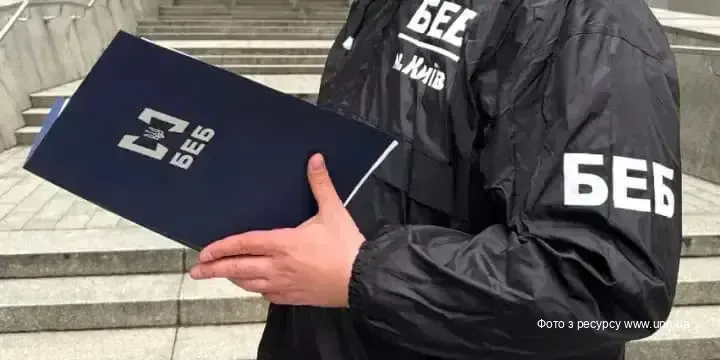
Бюро економічної безпеки порушило кілька справ, вважаючи, що певні авіакомпанії, зокрема МАУ та “Скайлайн”, повинні були сплатити додаткові 15% податку за лізингові договори. Лізингові платежі були прирівняні до роялті, що стало підставою для розслідування, незважаючи на чинні міжнародні угоди про уникнення подвійного оподаткування.
Перекваліфікація лізингових платежів як роялті є спірною, особливо враховуючи, що з 2017 по 2023 роки не було виявлено значних податкових порушень. Відкриття кримінальних проваджень може виглядати сумнівно, якщо відсутні нові докази. Кримінальне переслідування повинно ґрунтуватися на чітких фактах, а не на зміні тлумачення існуючих законів.



Коментарі (0)
Увійти